Börse Express Sondernummer · Web-Ausgabe
Investmentday in der Wiener Börse
Strategien für neue Marktbedingungen
Energie und Rohstoffe, unternehmerische Kapitalallokation, alternative Strategien und aktives Währungsmanagement: vier Perspektiven auf Portfolios in einem veränderten Marktumfeld.
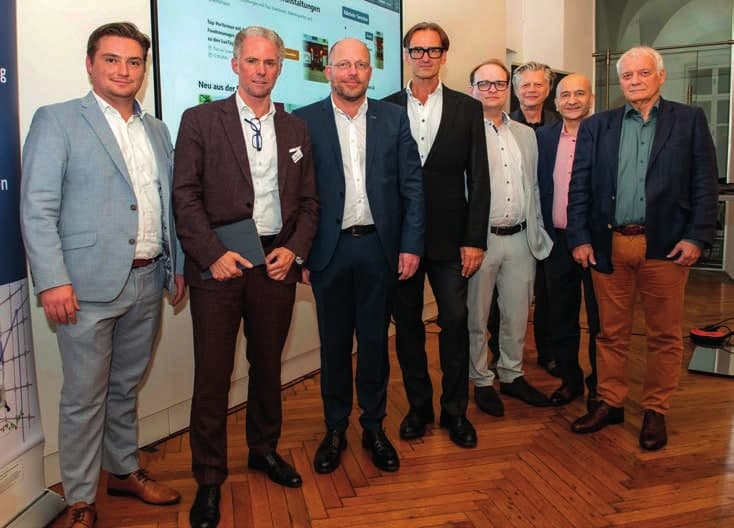
Wiener Börse · Investmentday
Neue Rahmenbedingungen, unterschiedliche Antworten
Aktuelle Marktumbrüche, neue geopolitische Rahmenbedingungen und der steigende Bedarf an strategischer Diversifikation standen im Mittelpunkt des Investmentday von Börse Express am 24. September 2026. Experten aus Asset Management, Kapitalmarktanalyse und Rohstoffwirtschaft diskutierten, wie sich Portfolios in einem veränderten Marktumfeld positionieren lassen.
Im Fokus standen Währungen, Anleihen, Aktien, alternative Strategien sowie Energie und Rohstoffe. Konkrete Investmentansätze und der direkte Austausch mit Finanzprofis ergänzten das Programm. Diese Web-Ausgabe überträgt die vier Fachbeiträge und die Eventimpressionen aus der Original-Sondernummer.
Beiträge: Börse Express Redaktion · Fotos: Bex Media / Curt Themessl · Web-Ausgabe vom 16. Oktober 2026
Marketinganzeige · Energy Geosciences · Prof. Wolfgang Nachtmann
Rohstoffe bleiben ein strategisches Investmentthema
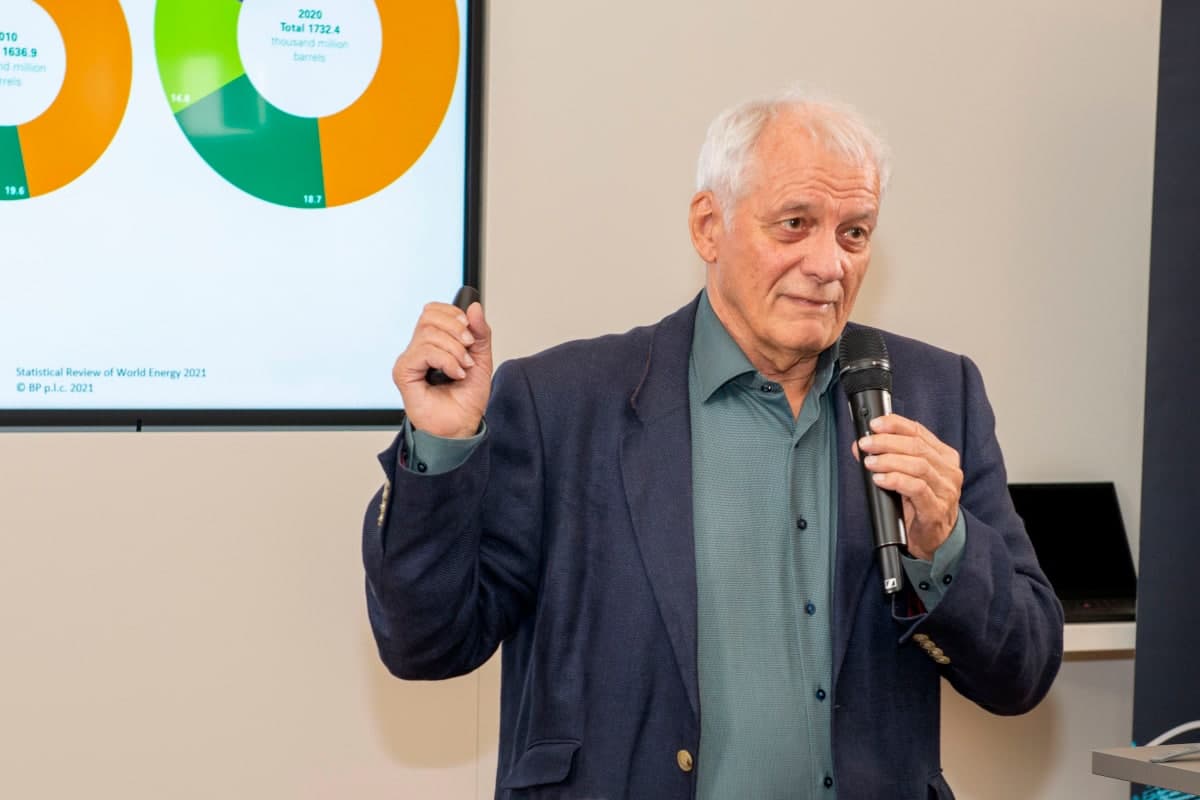
Die Energiewende verändert die Energieversorgung und den Rohstoffbedarf. Prof. Wolfgang Nachtmann erläuterte, warum Öl und Gas weiterhin wichtig bleiben und weshalb Geothermie, strategische Mineralien und Versorgungssicherheit an Bedeutung gewinnen.
Mehr Menschen, mehr Wohlstand, mehr Energiebedarf
Seit Beginn des Industriezeitalters ist die Weltbevölkerung von rund einer Milliarde auf mehr als acht Milliarden Menschen gestiegen. Mit wachsendem Wohlstand steigt auch der Bedarf an Energie und Rohstoffen. Das war der Ausgangspunkt von Nachtmanns Vortrag „Energie & Rohstoffe im Wandel – aktuelle Entwicklungen und Perspektiven“. Seine zentrale Botschaft: Die Energiewende verändert den Rohstoffbedarf, beendet aber keineswegs das Zeitalter von Öl, Gas und anderen fossilen Energieträgern.
Reserven sind keine starre Restlaufzeit
Die häufig verwendete Rechnung „Reserven geteilt durch Jahresproduktion“ greift laut Nachtmann zu kurz. Entscheidend seien die laufende Erschließung neuer Lagerstätten und die sogenannte Reserve Replacement Ratio: das Verhältnis neu erschlossener Reserven zur Förderung. Trotz jahrzehntelanger Produktion seien die ausgewiesenen Öl- und Gasreserven in vielen Regionen gestiegen. Technologischer Fortschritt habe insbesondere die Förderung aus Tiefwassergebieten ermöglicht.
Förderkosten und Geopolitik
Die Produktionskosten unterscheiden sich erheblich. Bestehende konventionelle Felder können vergleichsweise günstig fördern, während Tiefseeprojekte und Ölsande deutlich höhere Kosten verursachen. Der Ölpreis bleibt damit für die Wirtschaftlichkeit neuer Projekte entscheidend. Zugleich wird er stark von geopolitischen Entwicklungen beeinflusst. Für die Einordnung von Energieinvestments reicht der Blick auf die verfügbare Reservenmenge deshalb nicht aus.
Energiedichte, Speicher und Geothermie
Nachtmann stellte Energiedichte, Speicherbarkeit und Versorgungssicherheit in den Mittelpunkt. In einem Vergleich aus Niedersachsen verwies er auf zwölf Gasbohrungen, die ein Vielfaches der dort installierten Windkraftanlagen lieferten. Das Beispiel sollte die Herausforderungen bei Flächenbedarf, Netzen und Speichern verdeutlichen, nicht die Bedeutung erneuerbarer Energien bestreiten. Wasserstoff könne eine Rolle spielen, sei bei Herstellung, Transport und Speicherung jedoch mit erheblichen energetischen Verlusten und Kosten verbunden. Geothermie sei interessant, weil sie auf ähnlichen geologischen und technischen Verfahren wie die Öl- und Gasindustrie beruhe.
Strategische Rohstoffe und neue Abhängigkeiten
Bei Seltenen Erden habe China in Verarbeitung und Technologie eine dominante Stellung aufgebaut. Projekte in Grönland, Nordamerika und anderen Regionen könnten deshalb geopolitisch an Bedeutung gewinnen. Auch Sand bezeichnete Nachtmann als unterschätzten Rohstoff: Nicht jeder Sand eignet sich für industrielle Anwendungen, während Bauwirtschaft und Infrastruktur weltweit große Mengen benötigen.
Ein breites Rohstoffuniversum
Nachtmanns Perspektive: Die Energiewende ersetzt Rohstoffabhängigkeiten nicht einfach, sondern verschiebt sie. Öl und Gas bleiben vorerst wichtige Energieträger, während Netze, Speicher, Geothermie und strategische Mineralien wichtiger werden. Daraus ergibt sich ein breites Investmentuniversum – von klassischen Energieproduzenten bis zu Unternehmen entlang der Lieferketten künftiger Technologien. Diese Einordnung gibt die Einschätzungen aus dem Vortrag vom September 2026 wieder.
Marketinganzeige · Haberger Asset Management
Die unterschätzte Assetklasse der Kapitalallokatoren
Börsennotierte Beteiligungs- und Holdinggesellschaften eröffnen einen besonderen Zugang zur globalen Wirtschaft. Gunter Burgbacher zeigte, wie professionelle Kapitalallokatoren Beteiligungen steuern, Cashflows reinvestieren und langfristig Werte schaffen.
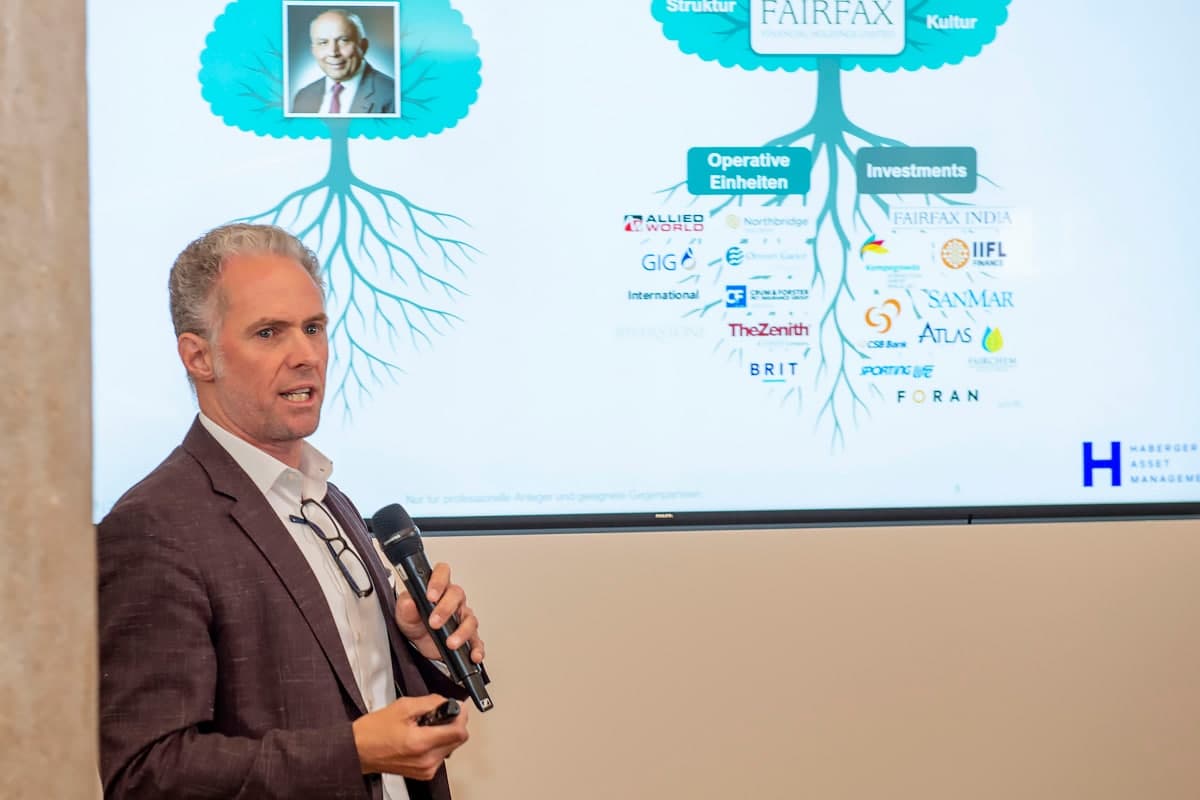
„Gute Kapitalallokation schafft langfristig Wert.“
Beteiligungen an den Kapitalallokatoren
Wer ein Aktienportfolio diversifizieren möchte, denkt oft zuerst an Regionen, Branchen oder Anlagestile. Burgbacher setzt einen anderen Schwerpunkt: börsennotierte Beteiligungs- und Holdinggesellschaften. Die Idee besteht darin, jene Unternehmen zu kaufen, die ihrerseits Beteiligungen, Tochtergesellschaften und Investments steuern. Das Anlageuniversum umfasst laut seinem Vortrag weltweit rund 500 börsennotierte Unternehmen. Für seinen Fonds werden daraus ungefähr 40 Titel ausgewählt.
Diversifikation innerhalb der Holdings
Die ausgewählten Holdings können jeweils Dutzende bis Hunderte Unternehmen umfassen. Dadurch soll eine breite Beteiligung an der Weltwirtschaft möglich werden, obwohl das Fondsportfolio selbst vergleichsweise konzentriert bleibt. Im Mittelpunkt stehen robuste Geschäftsmodelle, dezentrale Strukturen und die Qualität der Kapitalallokation. Entscheidend sei, wie Management und Eigentümer Kapital einsetzen: Welche Unternehmen werden gekauft, welche Beteiligungen verkauft und wo wird reinvestiert?
Unterschiedliche Beteiligungsmodelle
Als Beispiele nannte Burgbacher Fairfax, Investor AB und SoftBank. Die Ansätze reichen von klassischem Value Investing über langfristig orientierte Familienholdings bis zu wachstums- und technologieorientierten Beteiligungsgesellschaften. Ein besonderes Augenmerk gilt Royalty- und Streaming-Modellen. Dabei stellen Unternehmen Kapital etwa für Rohstoff-, Pharma- oder Biotechprojekte bereit und erhalten im Gegenzug langfristige Ansprüche auf Teile der späteren Produktion oder Erlöse. Burgbacher sieht darin eine cashfloworientierte Form der Kapitalbeteiligung.
Ein interner Kapitalmarkt
Die Strategie setzt bewusst auf langfristige Entwicklungen. Beteiligungsgesellschaften können Akquisitionen laufend aus eigenen Cashflows finanzieren und verfügen laut Burgbacher damit über eine Art internen Kapitalmarkt. Dezentrale Strukturen ermöglichen es den operativen Unternehmen, eigenständig zu arbeiten. Die Holding konzentriert sich auf Kapitalallokation und strategische Ausrichtung.
Geschäftsmodelle statt kurzfristiger Marktprognosen
Beim Fondsmanagement steht die Auswahl robuster Geschäftsmodelle im Vordergrund. Burgbacher verwies auf einen hohen Anteil wiederkehrender Cashflows und eine geografisch breitere Aufstellung als bei vielen globalen Aktienstrategien. Der US-Anteil liege typischerweise bei 25 bis 35 Prozent. Kanada, Schweden, Großbritannien und Japan seien ebenfalls wichtige Quellen für interessante Beteiligungsunternehmen.
Historische Ergebnisse einordnen
Die Sondernummer nennt für die Strategie laut Burgbacher historische Renditen von rund 11 bis 12 Prozent pro Jahr. Im Artikel wird dafür kein genauer Auswertungszeitraum angegeben. Die Zahl ist eine historische Angabe aus dem damaligen Vortrag und keine Prognose oder Zusage. Vergangene Wertentwicklungen sind kein verlässlicher Indikator für zukünftige Ergebnisse; auch ein diversifiziertes Beteiligungsportfolio unterliegt Markt- und Verlustrisiken.
Marketinganzeige · Valuedo Capital GmbH
Diversifikation jenseits von Aktien und Anleihen
Wenn Aktien und Anleihen gleichzeitig unter Druck geraten, gewinnt echte Diversifikation an Bedeutung. Nikolaus Schmidinger erläuterte, wie alternative Strategien, geringe Korrelationen und sorgfältige Managerselektion zu einem stabileren Portfolio beitragen sollen.
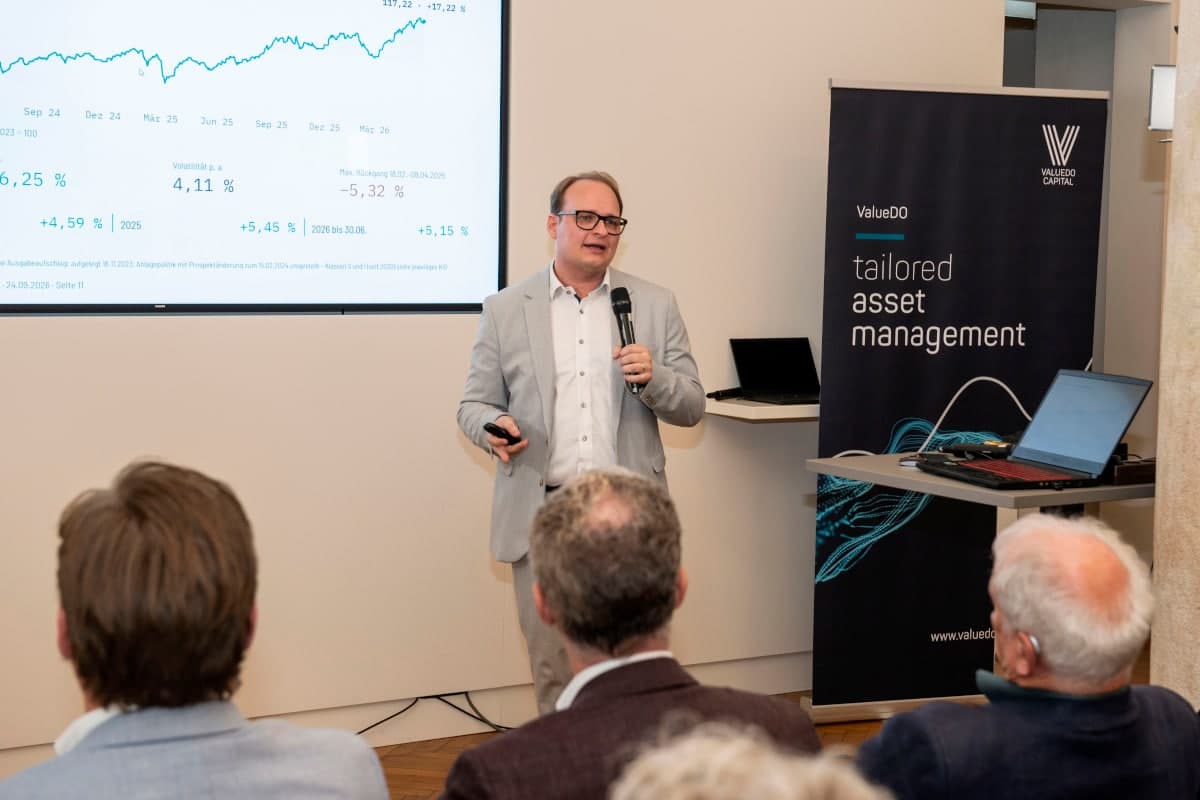
„Entscheidend ist nicht die Zahl der Strategien, sondern ihre geringe Korrelation.“
Die Erfahrung aus dem Jahr 2022
Das gleichzeitige Nachgeben von Aktien und Anleihen im Jahr 2022 war für Nikolaus Schmidinger, Geschäftsführer von Valuedo Capital GmbH, ein wichtiger Ausgangspunkt für die Entwicklung einer breit diversifizierten Multi-Strategie-Lösung. Ziel ist ein Portfolio, das möglichst unabhängig von klassischen Marktbewegungen Erträge erwirtschaften kann.
Mehrere alternative Ertragsquellen
Dafür kombiniert Schmidinger verschiedene alternative Strategien. Über die Managerselektion greift er auch auf Fonds und Konzepte zurück, die aufgrund hoher Mindestinvestments oder eingeschränkter Verfügbarkeit für viele Anleger sonst schwer zugänglich sind. Das Portfolio umfasst unter anderem marktneutrale Aktienstrategien, Event Driven, Long-Short-Credit, Cat Bonds, Managed Futures, Rohstoffe und Optionsstrategien.
Optionen mit begrenztem Kapitaleinsatz
Eine Besonderheit sind ausgewählte Optionen auf große Aktiengesellschaften. Bei den beschriebenen Optionskäufen ist das maximale Verlustrisiko der einzelnen Position auf die eingesetzte Optionsprämie begrenzt. Der tatsächliche Kapitaleinsatz dieser Positionen liegt laut Schmidinger bei weniger als zwei Prozent. Diese Aussage bezieht sich auf die beschriebenen Positionen und bedeutet keine Verlustbegrenzung für das Gesamtportfolio.
Unternehmensereignisse, Versicherungsrisiken und Trends
Als Beispiel für eine weitgehend marktunabhängige Strategie nannte Schmidinger Beherrschungs- und Gewinnabführungsverträge bei deutschen Unternehmen. Nach einer Übernahme erhalten Minderheitsaktionäre teils eine gesetzlich geregelte Garantiedividende und können ihre Aktien zum festgelegten Preis abgeben. Mögliche Nachzahlungen aus Spruchverfahren können weitere Erträge liefern. Cat Bonds erschließen dagegen Versicherungsrisiken, etwa aus Naturkatastrophen. Managed Futures sollen länger laufende Markttrends nutzen; im schwierigen Börsenjahr 2022 konnten solche Strategien laut Vortrag einen Ausgleich zu Aktien und Anleihen schaffen.
Korrelation und Managerkontrolle
Entscheidend ist für Schmidinger nicht allein die Zahl der Strategien, sondern deren geringe Korrelation. Die einzelnen Bausteine weisen nach der damaligen Darstellung im Durchschnitt eine Korrelation von rund 15 Prozent auf. Valuedo prüft die Manager laufend und gleicht Strategieversprechen mit tatsächlichen Positionen und Jahresberichten ab. Jede einzelne Strategie wird mit maximal zehn Prozent gewichtet und fortlaufend überwacht.
Zielgrößen sind keine Zusagen
Als Zielgrößen nannte Schmidinger rund sechs bis sieben Prozent Ertrag pro Jahr bei ungefähr vier Prozent Volatilität und begrenzten Drawdowns. Das sind Ziele aus dem Vortrag, keine garantierten Ergebnisse. Der Ansatz soll mehrere möglichst unabhängige Ertragsquellen verbinden und die Abhängigkeit von einer einzelnen Marktmeinung reduzieren. Korrelationen können sich ändern; Versicherungsereignisse, Derivate und andere alternative Strategien bringen eigene Risiken mit sich.
Marketinganzeige · Censeo Consulting GmbH
Kapitalanlage in Zeiten geopolitischer Umbrüche
Gunther Pahl ordnete den Regimewechsel an den Kapitalmärkten ein. Gerhard Massenbauer zeigte anschließend, welche Rolle aktiv gesteuerte Währungen in der Portfolioallokation spielen können – kombiniert mit Anleihen oder Aktien und konsequentem Risikomanagement.
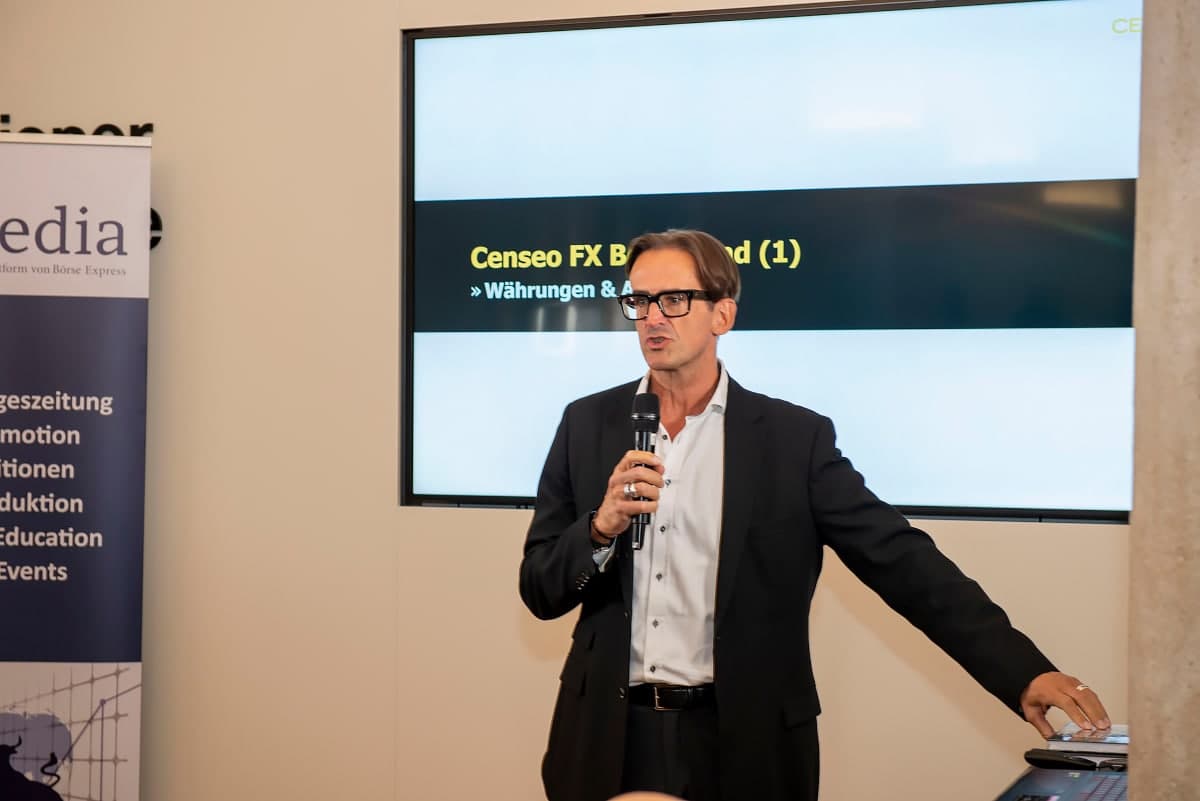
„Währung ist eine eigenständige Ertragsquelle – besonders nach langen Baissephasen.“
Ein verändertes Marktregime
Gunther Pahl eröffnete den gemeinsamen Vortrag mit einem Rückblick auf die Jahrzehnte nach 1990. Sinkende Zinsen, rückläufige Inflation, Globalisierung und weitgehend freier Kapitalverkehr hätten dieses Umfeld über weite Strecken geprägt. Heute rückten geopolitische Spannungen, wirtschaftliche Fragmentierung, Re-Industrialisierung und höhere makroökonomische Volatilität stärker in den Vordergrund.
Währungen als eigenständiger Faktor
Investitionsentscheidungen würden damit wieder stärker von geopolitischen und industriepolitischen Rahmenbedingungen beeinflusst. Wachstumsraten, Inflation und Geldpolitik entwickelten sich in den einzelnen Wirtschaftsräumen weniger gleichförmig. Für Pahl gewinnen dadurch Diversifikation und Währungen als eigenständige Faktoren in der Kapitalanlage an Bedeutung. Daran knüpfte Gerhard Massenbauer an: Laut Sondernummer verbindet er seine Rolle als CEO von Censeo, dem Initiator der vorgestellten Fonds, mit der Tätigkeit als Fondsmanager im Rahmen der konzessionierten Wertpapierfirma Omicron.
Censeo FX Bond Fund: Währungen und Anleihen
Der Censeo FX Bond Fund kombiniert Währungen und Anleihen. Eingesetzt werden Euro-Anleihen und bei positiver Einschätzung auch Fremdwährungsanleihen, vor allem von Staaten und supranationalen Organisationen. Die durchschnittliche Restlaufzeit soll überwiegend zwischen drei und fünf Jahren liegen. Im Zentrum stehen aktives Zins- und Währungsmanagement sowie Erträge aus Zinsen und Währungsbewegungen. Die im Vortrag genannte jährliche Ertragszielgröße von fünf bis sieben Prozent ist unverbindlich.
Mehr als Währungsabsicherung
Währungen werden im beschriebenen Ansatz nicht nur abgesichert, sondern gezielt eingesetzt. Berücksichtigt werden Aufwertungspotenziale gegenüber dem Euro, attraktive Zinsdifferenzen und erkennbare Trendwechsel. Neben Fremdwährungsanleihen können Devisentermingeschäfte und Cross-Currency-Positionen genutzt werden. Das Währungsmanagement soll so eine zusätzliche Ertragsquelle erschließen, ist jedoch zugleich mit Wechselkurs- und Derivaterisiken verbunden.
Discretionary Macro Fund: Währungen und Aktien
Der zweite vorgestellte Baustein ist der Discretionary Macro Fund. Er verbindet Währungen mit Aktien; die Aktienquote kann nach der Darstellung in der Sondernummer zwischen 51 und 100 Prozent liegen. Ergänzend kommen Anleihen, Geldmarktinstrumente und Derivate infrage. Im Vordergrund stehen langfristig attraktiv eingeschätzte Marktsegmente und ein aktives Risikomanagement.
„Investitionitis“ und breitere Diversifikation
Massenbauer bezeichnete seine Kernthese für die kommenden Jahre als „Investitionitis“: Digitalisierung, Infrastruktur, technologischer Wettbewerb und geopolitische Neuordnung dürften weltweit hohe Investitionen auslösen. Gleichzeitig sieht er die starke Konzentration der globalen Aktienmarktkapitalisierung auf die USA kritisch und plädierte für eine breitere geografische und thematische Diversifikation. Die Schlussfolgerung des Vortrags: Währungen sind nicht nur ein Risiko, sondern können als aktiv gesteuerter Portfoliobaustein mit Anleihen oder Aktien verbunden werden. Die genannten Einschätzungen und Ziele sind keine Zusage einer künftigen Wertentwicklung.
Wiener Börse · 24. September 2026
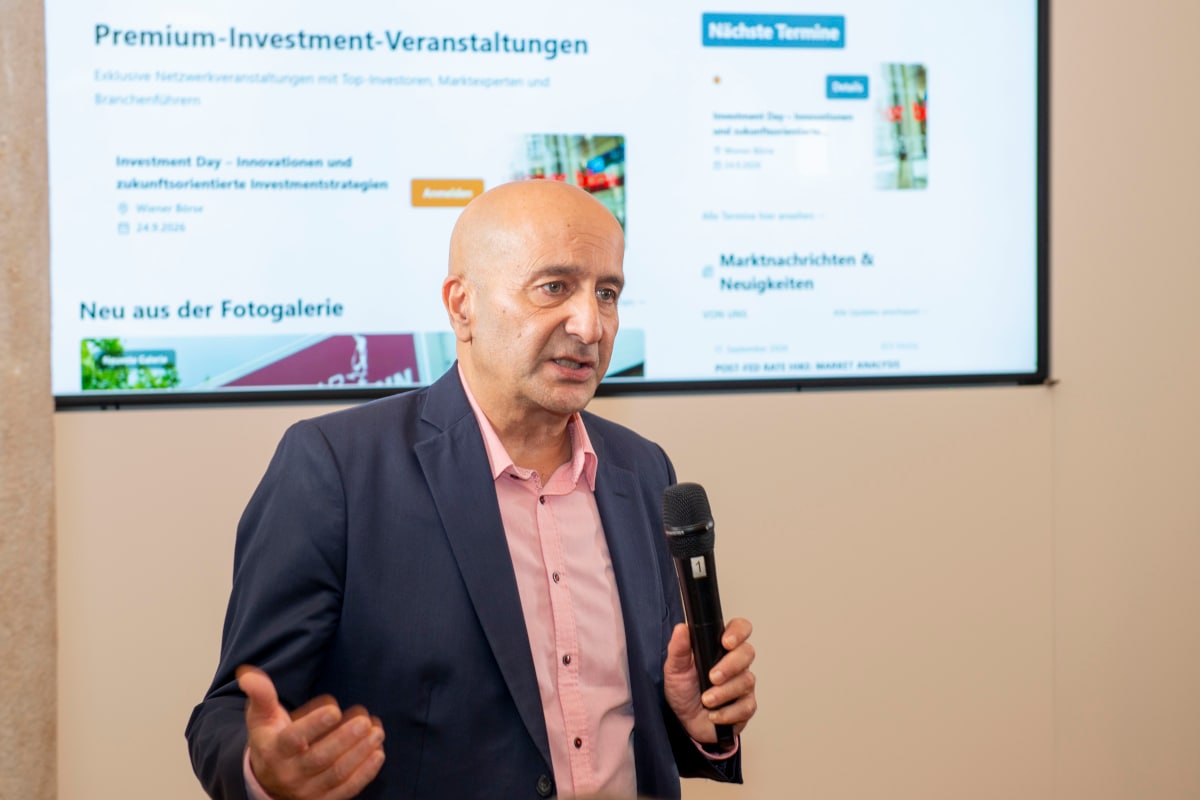
Impressionen
Fachvorträge, Gespräche und Begegnungen beim Investmentday – die Fotostrecke der Sondernummer mit Bildern aus der Eventgalerie.
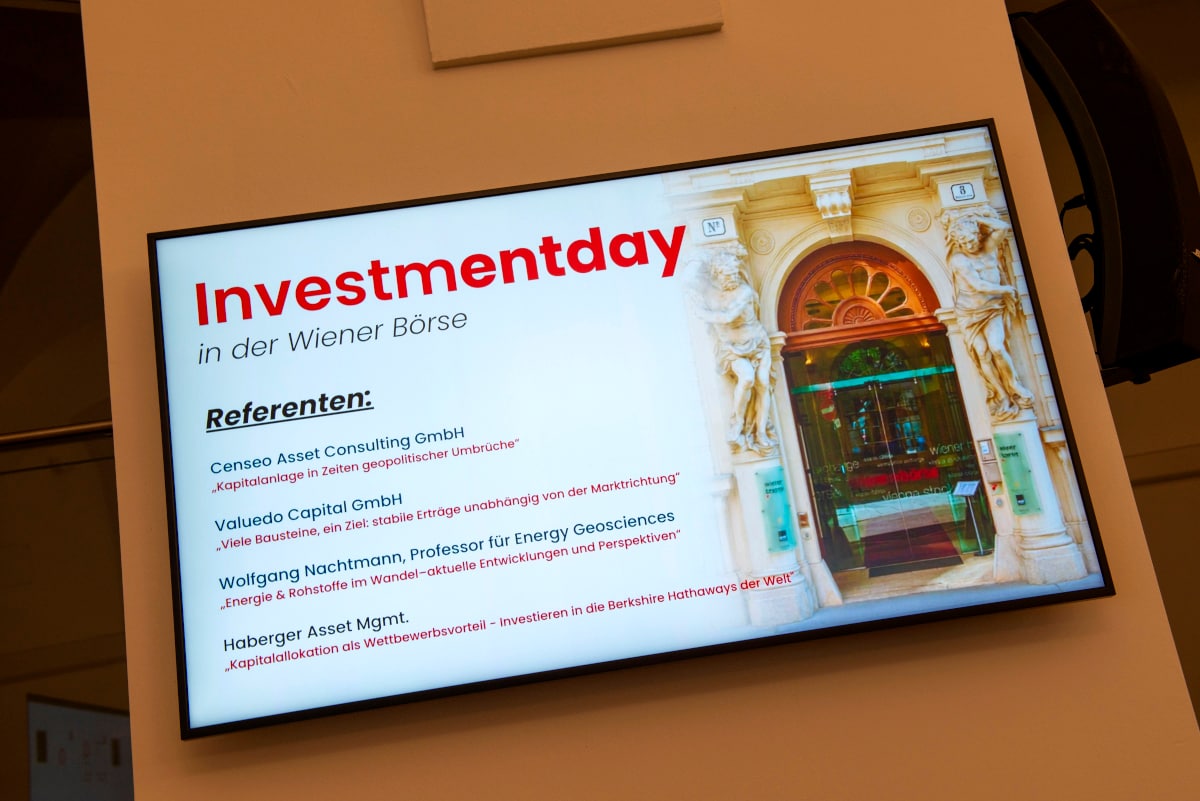
Fotos: Bex Media / Curt Themessl
Alle Eventfotos ansehenMitwirkende und Partner
Die Partnerübersicht aus der Originalausgabe.